Hallo zusammen,
ich möchte euch ein Projekt vorstellen, an dem ich die letzten Wochen gearbeitet habe.
Die Ausgangsfrage
Bitcoin beleihen statt verkaufen klingt verlockend. Angebote zeigen meist den Zins und den Beleihungswert. Was sie nicht zeigen: Wie oft wäre so ein Kredit in der Vergangenheit liquidiert worden?
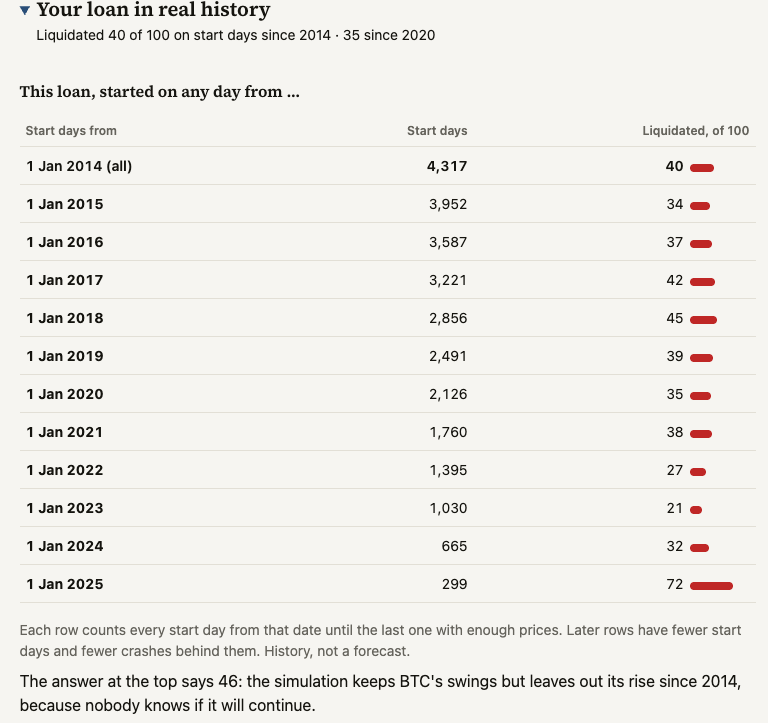
Das wollte ich wissen. Also habe ich einen Kredit auf echten stündlichen BTC-Kursen (USD) nachgespielt. Gestartet an jedem einzelnen Tag seit dem 1. Januar 2014.
Der Referenzkredit: 12 Monate, Start-LTV 50 %, Margin Call bei 70 % mit 48 Stunden zum Nachschießen, Liquidation bei 80 %.
Was dabei herauskam
- An 41 von 100 Starttagen endete der Kredit mit einer Liquidation.
- Selbst bei einem Start-LTV von 20 % wurden 4 von 100 Kredite über ein Jahr liquidiert. Kein Start-LTV in der Tabelle überstand jeden Starttag.
- 56 von 100 Margin Calls kamen nachts oder am Wochenende (mitteleuropäische Zeit).
- Liquidation erst bei 90 % statt 80 % oder 72 statt 48 Stunden zum Nachschießen änderten kaum etwas. Ein niedrigerer Start-LTV und eine kürzere Laufzeit dagegen schon.
Eine ehrliche Einschränkung: Starttage, die nah beieinander liegen, erleben dieselben Crashs. Hinter den Zahlen stehen also weniger unabhängige Ereignisse, als ihre Größe vermuten lässt.
Das Tool: Bitcoin-Kredit-Check: Liquidationsrisiko jedes BTC-Kredits
Ihr gebt die Bedingungen eures eigenen Angebots ein, in Euro oder sieben weiteren Währungen. Die Seite zeigt:
- die Wahrscheinlichkeit einer Liquidation vor Laufzeitende, nach drei Methoden (echte Historie, Volatilitätsmodell, Simulation). Angezeigt wird die vorsichtigste.
- Liquidationskurs und Margin-Call-Kurs
- die vollen Kosten, auch inklusive Liquidationsrisiko
- um wie viel BTC steigen muss, damit sich der Kredit gegenüber dem Verkaufen lohnt
- die eine Änderung, die das Risiko am stärksten senkt
Das Beispiel auf der Seite heute (Euro, Start-LTV 50 %, Liquidation bei 80 %, Margin Call bei 70%, welcher in einer Liquidation endet, 12 Monate, BTC bei 72.162 €):
- 52 von 100 simulierten Zukünften enden mit einer Liquidation. Echte Historie: 42 von 100.
- Liquidation bei 45.101 €, also 38 % unter dem heutigen Kurs.
- Effektive Kosten 11,6 % im Jahr. Mit dem Liquidationsrisiko: etwa 22,5 % im Jahr.
- Besser als Verkaufen erst, wenn BTC bis zum Ende um 11 % steigt.
- Mit Start-LTV 40 % statt 50 %: 32 von 100.
Was das Projekt nicht ist
- Kein Anbieter wird genannt, gerankt oder bezahlt. Keine Ref-Links, keine Werbung, keine Einnahmen.
- Keine Anlageberatung. Die Seite zeigt, was passiert ist und passieren könnte, nie, was ihr tun solltet.
- Kein Konto, keine Cookies, kein Tracking. Alles läuft in eurem Browser, eure Eingaben verlassen ihn nicht.
- Die einzige Anfrage nach außen ist der öffentliche BTC-Kurs von Bitstamp (Coinbase als Ersatz).
- Open Source (MIT-Lizenz): GitHub - boddenlennart/btc-loan-risk: BTC loan risk calculator · GitHub . Die Kursdaten werden jeden Montag aktualisiert.
Weitere Tabellen findet ihr auf der Seite “Erkenntnisse”, zum Beispiel wie viel zusätzliche BTC einen Kredit gerettet hätten, oder Teil- gegen Vollliquidation.
Wobei ihr mir helfen könnt
- Prüft die Rechnung. Wenn euch eine Zahl falsch vorkommt, sagt mir wo.
- Welche Bedingungen aus echten Angeboten lassen sich noch nicht eingeben?
- Was war beim ersten Blick unklar?
Ich lese jede Antwort und freue mich über kritisches Feedback.
Lennart